
Воєнні ризики · огляд ринку
5 млрд грн премій, пів мільярда виплат і 4,7 млрд грн заявлених збитків: пік відшкодувань ще попереду.
НАСУ · Опубліковано 03.11.2026 · Дані ПРІМА, 17 страховиків · ≈ 8 хв читання
Резерв заявлених збитків
4 694,5
млн ₴
було 977 млн ₴ на 01.07.2026
Страхові премії
5 027,9
млн ₴
з них ≈2,2 млрд — у ІІІ кв.
Страхові виплати
501,2
млн ₴
з них ≈325 млн — у ІІІ кв.
Договори
298 172
шт.
ФО 272 544 · ЮО 25 628
Річна ємність Lloyd’s
~600
млн $
+ DFC 125+ млн $ · ЄБРР 150 млн €
Зміст огляду
Головна подія ІІІ кварталу — різке зростання збитків від обстрілів. Після масованих атак у липні–серпні резерв заявлених збитків — тобто ще не сплачена сума за випадками, про які клієнти вже повідомили і які зараз на врегулюванні, — за три місяці збільшився майже вп’ятеро і сягнув 4,7 млрд грн. 96% цієї суми припадає на майно, насамперед корпоративне.
Попит на захист при цьому не знизився, а прискорився: за ІІІ квартал зібрано близько 2,2 млрд грн премій — більше, ніж за будь-який попередній квартал, а премії юридичних осіб за майном за квартал подвоїлися. Вагому роль у цьому відіграє державна програма компенсації страхових премій. Основну частину заявлених збитків — 93% — несуть міжнародні перестраховики.
| Лінія бізнесу | Страхові преміїгрн | Договоришт. | Договори ФО / ЮОшт. |
|---|---|---|---|
| КАСКО | 2 685 645 458 | 66 797 | 46 493 / 20 304 |
| Майно | 1 721 694 894 | 15 391 | 14 694 / 697 |
| Життя | 318 991 249 | 126 550 | 126 407 / 143 |
| Вантажі | 260 890 931 | 3 274 | 3 / 3 271 |
| Інші види | 40 636 443 | 86 160 | 84 947 / 1 213 |
| Разом | 5 027 858 974 | 298 172 | 272 544 / 25 628 |
Інші види — медичне страхування, страхування відповідальності, фінансових ризиків та асистанс («Тревел»): разом менше 1% премій.
| Лінія бізнесу | Страхові виплатигрн | Виплати ФО / ЮОгрн | Резерв заявлених збитків?грн |
|---|---|---|---|
| КАСКО | 110 145 841 | 58 113 628 / 52 032 213 | 91 583 827 |
| Майно | 342 493 967 | 21 810 230 / 320 683 737 | 4 528 118 484 |
| Життя | 1 981 460 | 720 458 / 1 261 002 | 141 000 |
| Вантажі | 46 212 746 | — / 46 212 746 | 74 045 563 |
| Інші види | 370 509 | 370 375 / 134 | 616 528 |
| Разом | 501 204 522 | 81 014 691 / 420 189 832 | 4 694 505 402 |
Договори
ФО 91,4% · ЮО 8,6%
Премії
ФО 42,7% · ЮО 57,3%
Виплати
ФО 16,2% · ЮО 83,8%
Фізичні особи Юридичні особи
Фізичні особи уклали понад 91% договорів, але юридичні забезпечили 57% премій і 84% виплат. Отже, кількісно ринок масовий і роздрібний, а фінансово тримається на бізнесі.
| Показник | І квартал 202614 СК | І півріччя 202617 СК | 9 місяців 202617 СК |
|---|---|---|---|
| Страхові премії, грн | 982 979 344 | 2 828 351 984 | 5 027 858 974 |
| Страхові виплати, грн | 47 110 307 | 176 525 173 | 501 204 522 |
| Резерв заявлених збитків, грн? | — | ~977 000 000 | 4 694 505 402 |
Порівняно з І півріччям динаміка прискорилася. Премії зросли з 2,83 до 5,03 млрд грн, тобто лише за ІІІ квартал зібрано близько 2,2 млрд грн. Виплати збільшилися з 176,5 до 501,2 млн грн: за один квартал страховики сплатили майже вдвічі більше, ніж за все півріччя.
На ринку сформувалися дві моделі. Індивідуальний підхід передбачає точкову роботу андеррайтера з конкретним об’єктом: воєнна складова має власну ціну, окрему премію та персонально розраховану страхову суму. За комплексного підходу воєнні загрози вже інтегровані в базовий договір без окремої тарифікації. Далі в огляді ці формати так і називаємо: договори з індивідуальним підходом і договори з комплексним підходом.
Індивідуальний підхід?
2 424,5 млн грн премій
36 882 договори: ФО 23 416 · ЮО 13 466
Комплексний підхід?
2 603,4 млн грн премій
261 290 договорів: ФО 249 128 · ЮО 12 162
| Показник | Індивідуальний підхід? | Комплексний підхід? |
|---|---|---|
| Страхові премії, грн | 2 424 501 168 | 2 603 357 806 |
| Премії ФО / ЮО, грн | 514 239 887 / 1 910 261 280 | 1 633 830 167 / 969 527 639 |
| Договори ФО / ЮО, шт. | 23 416 / 13 466 | 249 128 / 12 162 |
| Страхові виплати, грн | 435 096 863 | 66 107 659 |
| Резерв заявлених збитків, грн? | 4 620 396 598 | 74 108 804 |
За преміями ці моделі майже рівні, але ризик розподілений нерівномірно. Саме в договорах з індивідуальним підходом зосереджені великі корпоративні об’єкти, і саме тут формується основне навантаження на страховиків.
87% · 98%
виплат і резерву заявлених збитків припадає на договори з індивідуальним підходом
Частка у преміях з воєнних ризиків, %
КАСКО
53,4
Майно
34,2
Життя
6,3
Вантажі
5,2
Інші види
0,8
| КАСКО | Премії ФОгрн | Договори ФОшт. | Премії ЮОгрн | Договори ЮОшт. |
|---|---|---|---|---|
| Комплексний підхід | 1 359 087 651 | 23 364 | 596 738 469 | 8 733 |
| Індивідуальний підхід | 500 617 416 | 23 129 | 229 201 922 | 11 571 |
| Разом | 1 859 705 067 | 46 493 | 825 940 391 | 20 304 |
Найбільший сегмент за преміями. Через комплексний підхід укладено 48% угод, але саме вони дають 73% надходжень у цій ніші (у І півріччі — 55% і 79%).
Середня вартість комплексного поліса — близько 60 900 грн (у І півріччі — 62 000 грн), індивідуальні контракти тримаються на позначці близько 21 000 грн (у І півріччі — близько 19 000 грн). Виплати за КАСКО становлять 110,1 млн грн, з них 76,6 млн грн — за договорами з індивідуальним підходом.
| Майно | Премії ФОгрн | Договори ФОшт. | Премії ЮОгрн | Договори ЮОшт. |
|---|---|---|---|---|
| Комплексний підхід | 190 498 674 | 14 407 | 13 943 259 | 323 |
| Індивідуальний підхід | 13 622 472 | 287 | 1 503 630 489 | 374 |
| Разом | 204 121 145 | 14 694 | 1 517 573 748 | 697 |
Тут сформовано дві третини всіх виплат ринку (342,5 млн грн) і 96% резерву заявлених збитків.
Юридичні особи. Корпоративне майнове страхування — найскладніша зона для андеррайтингу і головна тема воєнного страхування. Більше половини угод тут потребує точкового прорахунку загроз та оцінки кожної локації, і саме ці 374 індивідуальні договори формують 99,1% корпоративних премій сегмента. Середня премія за таким договором — близько 4,0 млн грн. На юридичних осіб припадає 320,7 млн грн, або 94% виплат за майном.
Премії ЮО
1 517,6 млн грн
×2 до І півріччя
Договори ЮО
697
з них 374 індивідуальні
Виплати ЮО
320,7 млн грн
94% виплат за майном
Заявлені збитки
4 504,1 млн грн
майно, індивідуальний підхід
| Майно юридичних осіб | І півріччя 2026 | 9 місяців 2026 |
|---|---|---|
| Премії ЮО, грн | 772 765 833 | 1 517 573 748 |
| Договори ЮО, шт. | 456 | 697 |
| з них індивідуальні, шт. | 228 | 374 |
| Частка індивідуальних договорів у преміях ЮО | 98,8% | 99,1% |
| Середня премія за індивідуальним договором, грн | ~3 300 000 | ~4 020 000 |
374 договори
з індивідуальним підходом формують 99,1% корпоративних премій сегмента «Майно»
Державна програма працює навіть у найважчий квартал
ІІІ квартал став найважчим для ринку за весь рік: найбільше обстрілів, удари по складах і логістиці, скорочення пропозиції страхування і зростання його ціни. Попри це кількість договорів з юридичними особами з індивідуальним підходом зросла з 228 до 374 — на 146 лише за квартал. Вагома заслуга в цьому — державної програми компенсації страхових премій (постанова КМУ № 1541 від 28.11.2025, оператор — ЕКА): бізнес сплачує лише 1% від страхової премії, решту компенсує держава.
Ефект програми значно більший за її вартість. Держава компенсує частину премії, а заявлені збитки за майном юридичних осіб з індивідуальним підходом уже сягнули 4,5 млрд грн — це в десятки разів більше, ніж спрямовано на компенсацію премій. Невеликі бюджетні витрати відкривають бізнесу доступ до захисту, який реально спрацьовує.
Середня премія в 4 млн грн — це усереднений індикатор, а не ціна полісу. Реальна вартість залежить від того, що саме страхують (окремий склад чи цілісний майновий комплекс), від заявленого ліміту відповідальності та конфігурації покриття. Тариф для кожного об’єкта розраховують персонально.
Фізичні особи. 98% майнових договорів громадян укладено за комплексним підходом (у І півріччі — 95%), середній чек — близько 13 200 грн.
У цьому сегменті воєнні ризики не продаються окремо: їх вбудовують у ризикові договори страхування життя. Тобто покриття на випадок смерті чи інвалідності внаслідок воєнних дій є частиною стандартного захисту, а не винятком із нього. За дев’ять місяців укладено 126,6 тис. таких договорів на 319,0 млн грн.
| Вантажі | Преміїгрн | Договоришт. | Виплатигрн |
|---|---|---|---|
| Комплексний підхід | 83 462 062 | 1 753 | 1 622 931 |
| Індивідуальний підхід | 177 428 869 | 1 521 | 44 589 815 |
| Разом | 260 890 931 | 3 274 | 46 212 746 |
Практично всі договори укладено з юридичними особами. Понад 90% виплат за договорами з індивідуальним підходом відшкодували перестраховики.
Квартал приніс суттєве розширення умов покриття:
Строк захисту
45 → 90 діб
для вантажів на зберіганні або перевантаженні. Менше ризиків лишається поза покриттям через затримки логістики.
Ширша пропозиція
ЄБРР розширив місткість своєї програми — можна страхувати більші партії та більше перевезень. До програми долучилися нові гравці, а також з’явилася можливість страхувати самі контейнери.
Простими словами
Резерв заявлених збитків — це сума, яку страховики ще не сплатили. Клієнт повідомив про пошкодження, страховик прийняв заяву, і зараз збиток на врегулюванні: його оцінюють, збирають документи, погоджують суму. Поки виплату не здійснено, очікувана сума обліковується в резерві.
Щойно гроші сплачено, сума виходить із резерву й потрапляє у страхові виплати. Тому виплати й резерв — дві окремі величини, які не перетинаються: 501,2 млн грн уже сплачено, ще 4 694,5 млн грн очікують виплати.
станом на 01.07.2026
977 млн грн
×4,8
за квартал
станом на 01.10.2026
4 694,5 млн грн
Станом на 01.10.2026 страховики обліковують заявлені, але ще не врегульовані збитки на 4,7 млрд грн. На початку липня цей резерв становив 977 млн грн, тобто за квартал він зріс майже вп’ятеро. Причина — масовані обстріли в липні–серпні 2026 року, внаслідок яких постраждала значна кількість застрахованих підприємств.
| Резерв заявлених, але не виплачених збитків | Сумагрн |
|---|---|
| Усього по ринку | 4 694 505 402 |
| у т.ч. майно (квартири, склади, комерційні площі) | 4 528 118 484 |
| у т.ч. КАСКО | 91 583 827 |
| у т.ч. вантажі | 74 045 563 |
99,5%
майнового резерву сформовано за договорами з індивідуальним підходом (у І півріччі — 98%)
5,2 млрд грн
загальний обсяг збитків, які страховики вже визнали за 9 місяців: 501,2 млн грн сплачених виплат і 4 694,5 млн грн заявлених збитків у резерві
Обсяг заявлених збитків майже вдесятеро перевищує суму, сплачену за дев’ять місяців, і майже дорівнює обсягу премій за цей період. Отже, наслідки літніх атак для ринку ще не відобразилися у виплатах: основна частина відшкодувань припаде на наступні місяці, коли збитки буде врегульовано.
Найбільшу частину зовнішньої місткості, на яку спирається український ринок, як і раніше, забезпечують синдикати Lloyd’s. Американська DFC зберегла свій обсяг, а ЄБРР за квартал збільшив місткість своєї програми.
| Джерело ємності | Річний ліміт | Динаміка до І півріччя |
|---|---|---|
| Lloyd’s of London | ~$600 млн | без змін |
| DFC | >$125 млн | без змін |
| ЄБРР (EBRD) | ~€150 млн | ↑ з ~€110 млн |
Ліміти річні: це обсяг ємності, розрахований на рік. Яка частина з нього залишається доступною на сьогодні, з публічних даних оцінити складно.
Стабільна база міжнародного перестрахування та її поступове нарощування дають страховикам змогу планувати андеррайтинг і приймати великі корпоративні ризики, не обмежуючись власним капіталом. Наскільки активно ця місткість уже використовується, видно з фактичних показників за дев’ять місяців:
39%
премій за договорами з індивідуальним підходом передано перестраховикам — 948,6 млн грн з 2 424,5 млн. У майні — 56%, у вантажах — 24%, у КАСКО — 7%
95%
резерву заявлених збитків за майном з індивідуальним підходом припадає на перестраховиків — 4 286,9 млн грн з 4 504,1 млн
Отже, основну частину великих збитків покривають перестраховики. Для українських страховиків це означає, що фінансова стійкість у цьому сегменті прямо залежить від того, наскільки повно перестраховий захист визнається в їхній звітності та регуляторних показниках.
1
Попит прискорюється. За ІІІ квартал зібрано близько 2,2 млрд грн премій — більше, ніж за будь-який попередній квартал; загалом за дев’ять місяців — понад 5 млрд грн.
2
Корпоративне майно — центр ризику. Премії юридичних осіб за майном за квартал подвоїлися до 1,5 млрд грн, а 374 індивідуальні договори акумулюють 4,5 млрд грн заявлених збитків. Кількість таких договорів за квартал зросла з 228 до 374 попри найважчу безпекову ситуацію — зокрема завдяки державній програмі компенсації премій.
3
Умови покриття розширюються. У страхуванні вантажів строк захисту на зберіганні та перевантаженні подовжено вдвічі, до 90 діб, з’явилася можливість страхувати самі контейнери, ЄБРР розширив місткість своєї програми, а пропозиція на ринку збільшується.
4
Пік виплат ще попереду. Після обстрілів у липні–серпні обсяг заявлених збитків майже вдесятеро перевищує сплачені.
5
Перестраховики покривають понад 90% заявлених збитків. Міжнародна місткість Lloyd’s, DFC та ЄБРР залишається основою, без якої українські страховики не змогли б прийняти ці ризики.
Примітки та джерело даних
Індивідуальний підхід передбачає точкову роботу андеррайтера з конкретним об’єктом. Воєнна складова виокремлюється в самостійний поліс або спеціальне розширення з власною ціною, відокремленою премією та персонально розрахованою страховою сумою.
Комплексний підхід означає, що воєнні загрози вже інтегровані в базовий договір, окремої тарифікації немає. За страховими продуктами з комплексним підходом дані про страхові платежі включають покриття звичайних та воєнних ризиків, а дані щодо страхових виплат — тільки за воєнні ризики. Внаслідок такого відображення виникає значна диспропорція між сумою страхових платежів та сумою страхових виплат.
Резерв заявлених, але не врегульованих збитків (RBNS) — ще не сплачена страховиками сума за збитками, про які вже повідомлено і які перебувають на врегулюванні; здійснені виплати до резерву не входять; станом на 1 число місяця після звітного періоду. За І квартал 2026 року учасники ПРІМА цей показник не звітували.
Джерело даних — інформаційний обмін ПРІМА, звітність 17 страхових компаній — учасників проєкту за січень–вересень 2026 року. Більше аналітичних даних за посиланням.
Поділитися:
Випуск 1 · вийшов
Випуск 2 · вийшов
Випуск 3 · ви тут
9 місяців 2026
Випуск 4 · готується
2026 рік
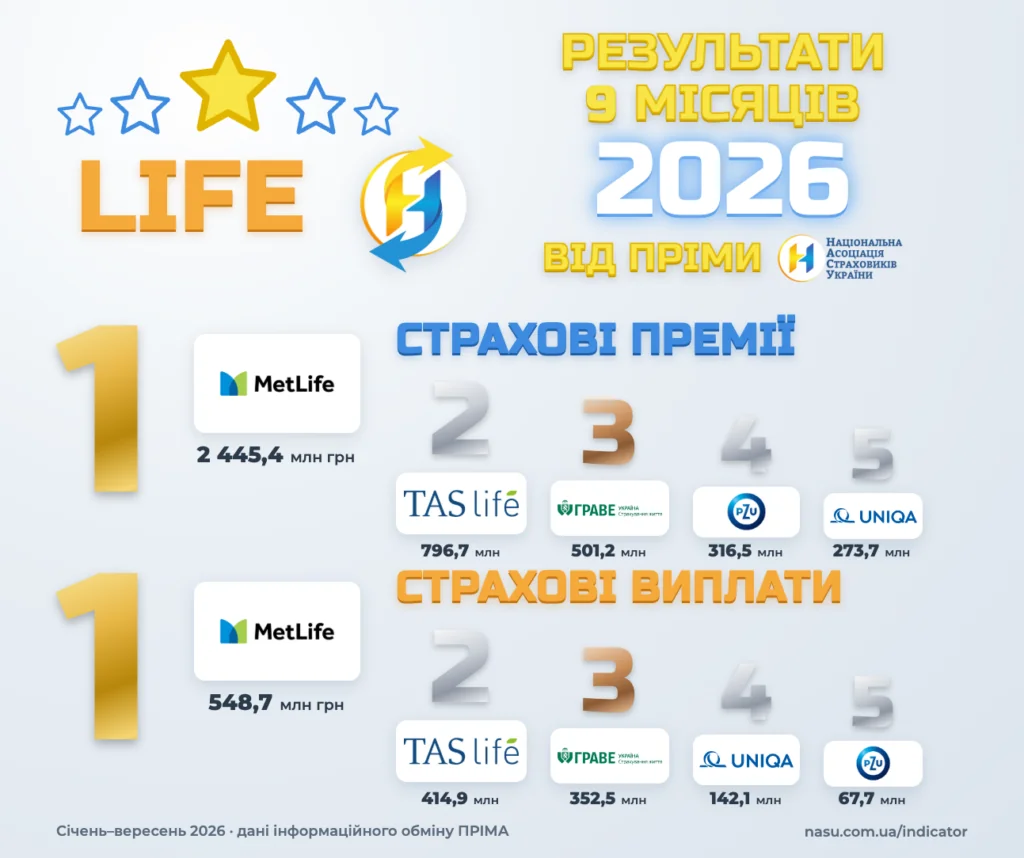
Премії, виплати й резерви за лініями бізнесу — у звітах ПРІМА. Страховики поза НАСУ можуть безоплатно долучитися до обміну даними.
Читати →
Читати →
Читати →