Екватор 2026 року підтверджує зрілість та динамічне масштабування українського страхового ринку. Інституційний ландшафт демонструє виняткову стабільність: кількість діючих компаній залишається незмінною вже шість місяців поспіль.
У сегменті non-life сукупні збори премій за січень-червень сягнули 35,5 млрд грн, перевершивши результати відповідного періоду 2025 року на 17%. Ринок зберігає високу рентабельність та інвестиційну привабливість: сумарний чистий фінансовий результат досяг 3,9 млрд грн, а збиткову діяльність зафіксовано лише у 6 страховиків.
Ринкова концентрація та операційна ефективність Non-Life
Галузь продовжує структуруватися навколо провідних системних гравців — перша десятка компаній акумулює 74,9% усього ринкового капіталу. Загальний обсяг прийнятних активів для дотримання нормативів платоспроможності збільшився на 24%.
Показники фінансової стійкості ризикового сектору свідчать про контрольованість ключових бізнес-процесів:
- Рівень збитковості портфеля (Loss Ratio): 50,3%. Якщо максимально просто: це частка коштів, яка повертається людям безпосередньо на відшкодування збитків клієнтам (ремонти авто на СТО, оплату лікування, відновлення майна тощо), проте без врахування витрат на власне утримання та податків.
- Комбінований коефіцієнт збитковості (Combined Ratio): ~94,2% (упевнено утримується в межах безпечної зони до 100%). Цей індикатор відображає загальну вартість ведення бізнесу: скільки компанія витрачає на виплати клієнтам разом з витратами на власне утримання (зарплати, комісії агентам тощо). Значення нижче 100% означає, що основна страхова діяльність є прибутковою сама по собі.
- Операційна ефективність (Operating Ratio): 84,5%. Це найбільш повна картина фінансового здоров’я, яка враховує не лише всі витрати страховика, а й дохід від інвестування резервів. Що нижчий цей відсоток, то ефективніше компанія генерує кінцевий прибуток. Значення 84,5% свідчить про високу операційну успішність ринку.
ТОП-10 страхових компаній України за преміями (І півріччя 2026)
| Місце | Ринок Non-Life | Ринок Life |
| 1 | СГ ТАС | МетЛайф |
| 2 | ARX | СК ТАС |
| 3 | UNIQA | ГРАВЕ УКРАЇНА |
| 4 | Арсенал Страхування | PZU life |
| 5 | ІНГО | UNIQA life |
| 6 | VUSO | ARX life |
| 7 | UNIVERSALNA | АСКА – ЖИТТЯ |
| 8 | PZU Україна | KD life |
| 9 | Княжа VIG | Forte life |
| 10 | USG | Княжа Лайф VIG |
Структура портфеля та ключові лінії бізнесу
Ядро ризикового ринку залишається монолітним: моторні напрямки та страхування здоров’я формують 81,5% загального обсягу залучених коштів.
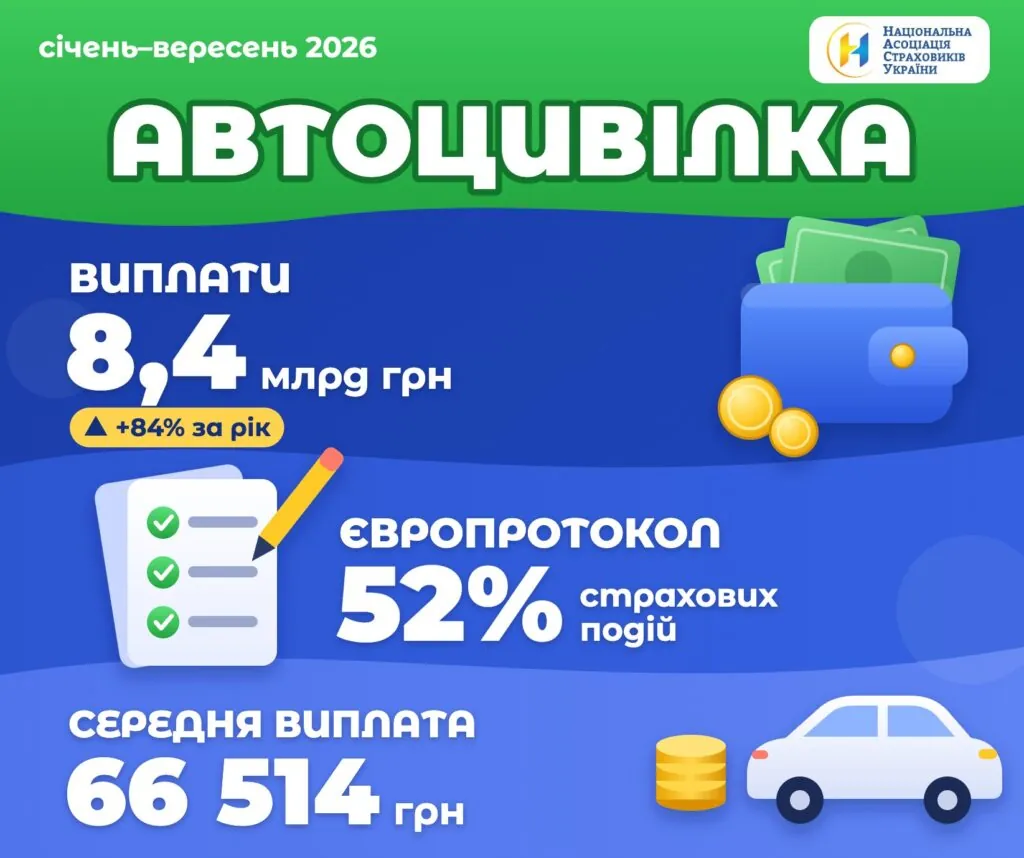
- ОСЦПВ (Автоцивілка): Утримує 32% структури надходжень. Завдяки новим механізмам ціноутворення сегмент став головним джерелом податкових надходжень індустрії страхування – нараховано 328,5 млн грн податку на прибуток за ставкою 3%.
- КАСКО: Традиційно «додає» в середньому 22% до премій, закріпивши за собою чверть усього портфеля (25%).
- ЗК: Очікуваний «спад» в преміях, проте не значний – близько 0,5%. Частка ринку становить близько 7%.
- Медичне страхування (ДМС): Збільшило ринкову частку на 1 в.п.за рахунок зростання премій на приблизно 10% – що відповідає медичній інфляції. Показник збитковості тримається у прогнозованому діапазоні 67–70%.
- Майнове страхування: Закриває п’ятірку провідних напрямків із показником у 2,4 млрд грн премій (+40% у річному вимірі) – 100% прояв полісів із покриттям «воєнних ризиків».
- Канали збуту: Попри діджиталізацію процесів, класичні агентські мережі генерують 62% усіх укладених договорів у секторі non-life.
ТОП-5 страховиків за преміями у ключових лініях бізнесу
| Місце | ОСЦПВ | КАСКО | «Зелена картка» | Медичне страхування |
| 1 | СГ ТАС | Арсенал Страхування | PZU Україна | UNIQA |
| 2 | ОРАНТА | ARX | СГ ТАС | UNIVERSALNA |
| 3 | Княжа VIG | VUSO | USG | ІНГО |
| 4 | Арсенал Страхування | UNIQA | Перша | VUSO |
| 5 | PZU Україна | UNIVERSALNA | Княжа VIG | ARX |
Виконання зобов’язань: рекордні компенсації в економіку
Обсяг сплачених страхових відшкодувань за шість місяців досяг 16,6 млрд грн (+47%). Учасники проєкту ПРІМА консолідують 87% усіх виплат у державі, а компанії-учасники НАСУ забезпечили 81% від сукупного масиву покритих збитків.
- Автострахування та медицина спільно акумулювали 91% усіх відшкодувань. 3,2 млрд грн (19%) спрямовано на покриття медичної допомоги та ліків.
- Стрибок Автоцивілки: Сума відшкодувань зросла на 102%. Завдяки пріоритетному спрямуванню коштів безпосередньо на партнерські СТО, ці ресурси миттєво живлять реальний сектор економіки.
ТОП-5 ризикових страховиків за виплатами у ключових лініях
| Місце | ОСЦПВ | КАСКО | «Зелена картка» | Медичне страхування |
| 1 | СГ ТАС | Арсенал Страхування | СГ ТАС | UNIQA |
| 2 | ОРАНТА | ARX | USG | ІНГО |
| 3 | Княжа VIG | СГ ТАС | PZU Україна | VUSO |
| 4 | Арсенал Страхування | VUSO | Перша | UNIVERSALNA |
| 5 | ІНГО | USG | УТСК | СГ ТАС |
Воєнні ризики: еволюція продуктів, масштабування та міжнародна підтримка
Майновий сегмент переживає фундаментальну трансформацію, адаптуючись до безперервних безпекових загроз (ракетні удари, падіння уламків БПЛА, наслідки роботи ППО). Загальний обсяг резерву заявлених, але ще не врегульованих збитків на ринку становить 3,6 млрд грн. Із них, за спеціальною звітністю 17 компаній проєкту ПРІМА, 977 млн грн зарезервовано виключно під наслідки війни. Левова частка цього специфічного резерву (898 млн грн, або 92%) стосується майна, ще 28,1 млн грн — логістики.
Ключові моменти ринку воєнного страхування:
- Територіальні обмеження: Правила гри залишаються суворими — зони активних бойових дій, 50–100 кілометрова смуга до лінії зіткнення та окуповані території зі страхування виключені.
- Моделі покриття: Ринок оперує комплексним підходом (ризики інтегровані в КАСКО чи страхування майна ФО без виокремленої тарифікації) та індивідуальним андеррайтингом (ексклюзивна оцінка великих корпоративних об’єктів).
- Каталізатор для бізнесу: Суттєвим драйвером корпоративних угод стала державна програма субсидіювання, де підприємство сплачує лише 1% від страхової суми, що дозволило розблокувати доступ до захисту та укласти вже 228 індивідуальних контрактів.
- Зелена генерація: Індустрія успішно інтегрувала захист відновлюваної енергетики (СЕС, ВЕС) та систем BESS. Ключова вимога — проходження жорсткого географічного фільтра та абсолютна відсутність сусідства з інфраструктурою подвійного призначення.
- Гнучкість логістики: Поліси покривають вантажі не лише під час переміщення, але й забезпечують транзитне зберігання на складах тривалістю до 45 діб.
- Нові ніші: Воєнні ризики вперше зафіксовано в сегментах страхування відповідальності та фінансових ризиків.
- Перестрахувальна ємність: Здатність ринку абсорбувати удари повністю залежить від міжнародних партнерів. Ключову підтримку забезпечують Lloyd’s of London (ліміт ємності розширено до $600 млн), DFC (понад $125 млн) та ЄБРР (~$110 млн).
- Стратегія виживання: Наявність поліса стає критичною вимогою для бізнесу, проте найвищу ефективність вона демонструє у синергії з фізичною децентралізацією та релокацією хабів у безпечні регіони.
Life-страхування: накопичення, довіра та сплеск виплат за «дожиттям»
Сегмент страхування життя продовжує системне зростання: за підсумками першого півріччя залучено 3,2 млрд грн премій (+11% з урахуванням медичних програм). Обсяг прийнятних активів зріс на 15%, а збитковий результат зафіксувала лише одна установа.
- Концентрація та канали збуту: Топ-5 страховиків утримують 84% надходжень і 88% виплат. Агентські мережі залишаються безальтернативним драйвером продажів (69%).
- Діючий бізнес: Левову частку премій (2,3 млрд грн) принесли повторювані внески за поточними багаторічними договорами.
- Інтеграція воєнних ризиків та ДМС: Уперше зафіксовано включення воєнних загроз до програм страхування життя (понад 5 тисяч нових угод). Окрім того, програми ДМС принесли 159 млн грн премій та згенерували 89,9 млн грн виплат.
Сумарний обсяг виплат у life-секторі склав 756,7 млн грн, продемонструвавши незначну корекцію на 7% у річному вимірі (співвідношення між накопичувальними та ризиковими програмами становить 66% на 34%).
Ключовою подією екватора року стало стрімке зростання виплат за ризиком «дожиття» – одразу на 41%. Наразі масово добігають кінця 20-річні програми накопичувального страхування, укладені ще у 2006–2007 роках. Клієнти отримують свої інвестиції разом із накопиченим доходом, що на практиці підтверджує функціональність довгострокових інструментів.
Лідери ринку Life-страхування (І півріччя 2026)
| Місце | Продукти з накопиченням | Продукти без накопичення |
| Рейтинг за ПРЕМІЯМИ | ||
| 1 | МетЛайф | МетЛайф |
| 2 | СК ТАС | ARX Life |
| 3 | ГРАВЕ УКРАЇНА | UNIQA life |
| Рейтинг за ВИПЛАТАМИ | ||
| 1 | ГРАВЕ УКРАЇНА | МетЛайф |
| 2 | UNIQA life | ARX life |
| 3 | МетЛайф | СК ТАС |
Для глибшого моніторингу ключових метрик, галузевих зрушень та роботи з інтерактивними аналітичними дашбордами на базі Power BI пропонуємо відвідати спеціалізований розділ на порталі НАСУ: https://www.nasu.com.ua/indicator/