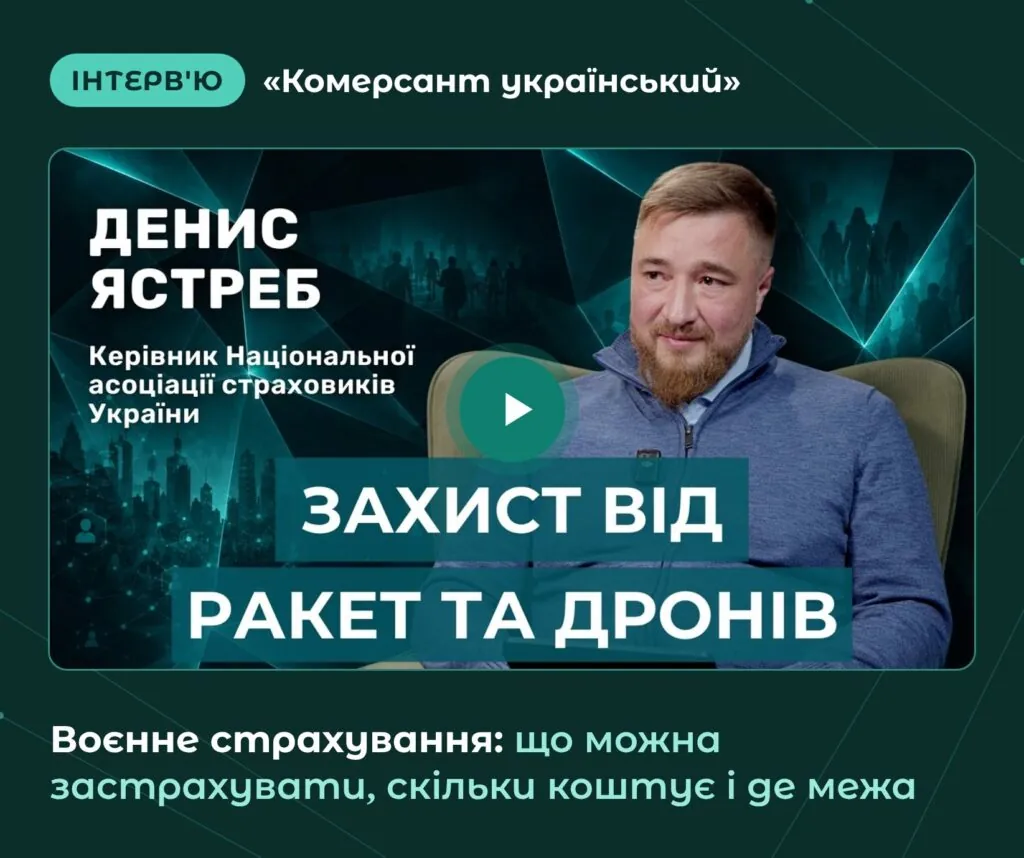
▶ Інтерв'ю · «Комерсант український»
Повний випуск: Денис Ястреб, Генеральний директор НАСУ, – про виплати, ціни та межі воєнного страхування
≈4,7 млрд грн
заявлені, але ще не врегульовані збитки від обстрілів за 9 місяців
≈95%
зобов'язань за майном юросіб несуть міжнародні перестраховики
сотні
договорів страхування майна бізнесу – два роки тому були одиниці
50–100 км
прифронтова смуга, де страхування не працює у 99 випадках зі 100
Виплати отримають усі
Приводом для розмови стала цифра з огляду ринку НАСУ за дев'ять місяців: майже 4,7 млрд грн заявлених, але ще не врегульованих збитків від обстрілів. Перше питання ведучої було прямим – чи означає розрив між виплаченими 500 млн грн і майже п'ятьма мільярдами, що хтось виплат не дочекається.
Відповідь була не менш прямою. Виплати отримають усі: під ці зобов'язання сформовано резерви, ринок капіталізований і платоспроможний, а основна частина відшкодувань припаде на найближчі місяці, коли завершиться врегулювання. Важливий нюанс, який рідко звучить публічно: по майну юридичних осіб близько 95% цих зобов'язань несуть міжнародні перестраховики, насамперед лондонський ринок. Українські страховики залишають на власному утриманні близько 10 млн грн на один об'єкт, усе понад цю суму передається партнерам.
Де проходить межа можливого
Найскладніша частина розмови стосувалася бізнесу. Страхування майна підприємств сьогодні – найдорожчий і найскладніший продукт на ринку. Ще два роки тому таких договорів були одиниці, зараз їх сотні, але ціна зросла разом із ризиком. Після літніх ударів по складах і виробничих приміщеннях розрахункові моделі, за якими оцінювали ризик, не спрацювали: збиток виявився катастрофічним у страховому сенсі, і ринок відреагував паузою в котируваннях.
Орієнтовні тарифи страхування майна бізнесу від воєнних ризиків, % вартості майна на рік
3–10%
12%
15–17%
26%
0%
10%
20%
30%
Більш безпечні території – усереднений діапазон, трапляються й інші ціни
Максимум на небезпечних територіях навесні
Небезпечні території зараз – пропозиція обмежена, орієнтир дуже приблизний
Приклад: ціна для одного об'єкта під Києвом – за такого тарифу страхування втрачає економічний сенс
Пропозиції немає ні в кого: це пріоритетні цілі
Прифронтова смуга 50–100 км
Критична інфраструктура
Енергетика
ПММ і заправки
Оборонно-промисловий комплекс і військові об'єкти
Що залежить від самого бізнесу
Раніше невеликий приліт у склад означав локальну пожежу й помірний збиток. Тепер, коли дрони летять один за одним і пожежу складно загасити швидко, той самий приліт нерідко призводить до тотальної втрати всього складу. Тому на ціну поліса впливає не лише географія.
1
Пожежогасіння
Об'єкт без працюючої системи складно застрахувати навіть у безпечному регіоні, і жодні гроші цього не компенсують
2
Зберігання
Правильне зберігання товарів зменшує масштаб можливого збитку
3
Розподіл запасів
Кілька майданчиків замість одного – менше шансів на тотальну втрату
Окремо йшлося про державну програму компенсації страхових премій (постанова КМУ № 1541 від 28.11.2025), оператором якої є Експортно-кредитне агентство. За оцінкою НАСУ, це одне з найвдаліших рішень уряду в цій сфері: питання про відповідність договору умовам програми стало одним із перших, які бізнес ставить страховику. Зараз Мінекономіки спільно з Національним банком і асоціацією працює над удосконаленням механізму, зокрема обговорюється модель із фондом, який брав би на себе перший шар збитку.
Для приватних клієнтів
Квартира в Києві
від 20 тис. грн
на рік
Схоже житло на заході
4–10 тис. грн
на рік
Воєнні ризики для авто окремо
0,5–1,5%
вартості авто
Життя на випадок загибелі від обстрілу
доступне
практично в усіх life-компаній
Повне КАСКО сьогодні часто вже містить воєнні ризики, але це варто перевіряти в договорі.
Страхуйте передусім те, збиток від чого ви не здатні покрити власним коштом. І пам'ятайте: страхування працює лише до події – не під час і не після.
Денис Ястреб, Генеральний директор НАСУ
Дякуємо редакції «Комерсанта українського» за те, що тема воєнного страхування отримала не короткий сюжет, а повноцінну розмову з конкретними питаннями й конкретними цифрами. Такий формат дозволяє пояснити те, що складно вмістити в заголовок: чому ціна поліса для складу під Києвом і під Львовом відрізняється в рази, чому частина об'єктів не страхується взагалі і як формуються резерви під виплати.
НАСУ відкрита до розмов
Готові й надалі говорити як про воєнні ризики, так і про страхування загалом. Асоціація єдиною на ринку акумулює дані страховиків – учасників інформаційного обміну ПРІМА, регулярно публікує огляди ринку та працює з регулятором і Мінекономіки над галузевими рішеннями, тож може дати фаховий коментар чи аналітику журналістам, бізнесу та клієнтам, які хочуть розібратися в темі глибше.